合约保险基金与 ADL 机制:你的最后防线
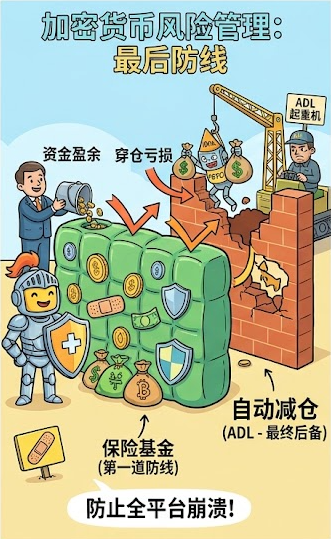
合约保险基金和自动减仓(ADL)是中心化交易所风险管理的"最后两道防线"。保险基金是一个专门的储备金池,用于吸收强平仓位产生的穿仓损失,避免亏损超过交易者的保证金;当保险基金耗尽时,ADL 机制将对市场上盈利最高、杠杆最高的对手方仓位进行强制平仓,用其利润填补系统亏损。 理解这两道防线的运作逻辑,是参与合约交易的基本素养——它们决定了极端行情下你的账户是全身而退,还是被强制"替别人买单"。
第一道防线:合约保险基金
合约保险基金是交易平台持有并管理的专用储备金池,核心职能是在交易者被强制平仓时,吸收超出保证金范围的穿仓损失。
保险基金的运作机制
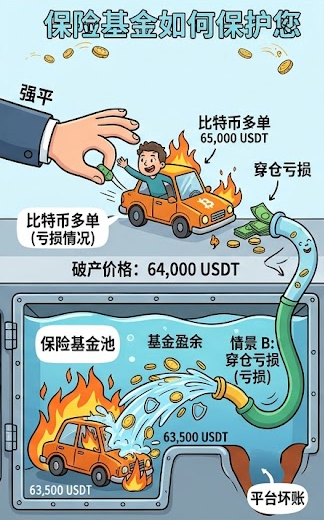
当仓位被强平时,无论当前市场价格如何,系统都会以破产价格进行结算——即交易者的初始保证金完全耗尽的价位。
实际执行结果分为两种情况:
平仓价格优于破产价格:如以高于破产价的价格完成平仓,剩余保证金(差值部分)将注入保险基金,用于补充储备。
平仓价格劣于破产价格:实际成交价低于破产价,亏损超过交易者初始保证金,超出的部分由保险基金承担,防止出现平台坏账。
案例:某交易者持 BTC/USDT 多仓,强平价为 65,000 USDT,破产价为 64,000 USDT。若最终以 64,500 USDT 平仓(优于破产价),剩余 500 USDT 注入保险基金;若实际成交仅 63,500 USDT(劣于破产价),超出的 500 USDT 由保险基金兜底。
保险基金的资金来源
优先于破产价成交的强平订单剩余保证金:主要来源
平台可能的注资:部分平台会不定期向保险基金注入自有资金,用于在市场剧烈波动时维持储备水位
保险基金的耗尽风险
当市场发生大规模、剧烈的极端行情,导致多个仓位同时穿仓,总穿仓损失超过保险基金余额时,保险基金就会枯竭。此时,系统将启动第二道防线——自动减仓(ADL)。
第二道防线:自动减仓(ADL)
ADL 是风险管理的最终手段。其本质是"对手方强制平仓"——当保险基金不足以弥补穿仓亏损时,系统会强制平掉市场上与破产仓位方向相反、且盈利最高、杠杆最高的交易者仓位,用其利润来填补系统亏损。
ADL 的触发条件
不同平台在具体执行参数上可能略有差异,但核心逻辑一致。以 Bybit 为例,ADL 由以下两种条件触发:
条件一:单币对保险基金回撤超阈值。当某交易对的保险基金在过去 8 小时内的回撤比率达到预设阈值(如 30%)时触发 ADL。
示例:某保险基金过去 8 小时最高余额为 20,000 USDC,触发线为 30%。当前持仓总亏损 8,000 USDC,总保证金 1,000 USDC,回撤比例 = (8,000 − 1,000) ÷ 20,000 = 35%。超过 30%,触发 ADL。
条件二:多个独立保险基金总余额为负。当拥有独立基金池的多个币对,其保险基金总余额小于等于 0 时触发 ADL。系统将重新分配正余额的基金池去填补亏损池的亏空。
谁会被 ADL "选中"?
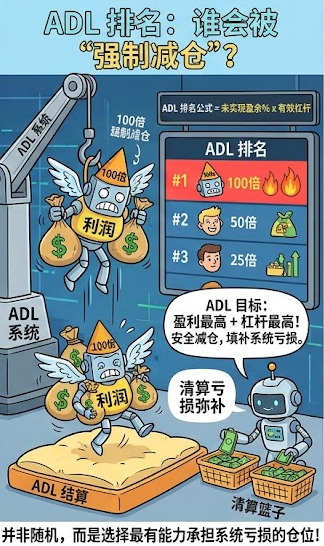
ADL 并非随机选择,而是根据 ADL 排名精确计算。被优先选中减仓的仓位通常是:
盈利最高 + 杠杆最高 + 仓位最大的交易者,优先级最高。
Binance 提供的排名公式为:
若盈亏百分比 ≥ 0(盈利状态):排名 = 盈亏百分比 × 有效杠杆,盈亏百分比 = 未实现收益 / |仓位名义价值|,有效杠杆 = |名义仓位| / (钱包余额 + 未实现收益)
简单理解:盈利越多的人、杠杆越高的人,在极端行情中最先被"强制下车"。
ADL 的停止条件
系统会持续监测保险基金的回撤比率或总余额变化。一旦条件恢复安全范围(如回撤降至停止线以下,或基金总余额恢复正值),ADL 流程便会停止。
对交易者的实际影响
ADL 不是歧视,而是一种"系统生存机制"。 在极端行情下,没有保险基金这个"公共资金池"作为缓冲,亏损方无法被清算,整个平台的结算系统就会崩盘。
对普通交易者而言,ADL 的直接风险在于:
即使你判断对了方向并处于盈利状态,仍可能在极端行情中被强制平仓
被 ADL 平仓的仓位,以破产价格结算,交易手续费通常被免除
多数主流交易平台会在仓位界面显示 ADL 风险指示灯,帮助交易者实时监控被减仓的概率
风险管理的核心责任在谁?
平台提供了保险基金和 ADL 机制作为系统底线的保障,但风险管理的最终责任始终在交易者自身。这两道防线不是你的"保险单",而是平台维持结算系统稳定的"公共防火墙"。
建议交易者做到三点:
主动设置止损:不要依赖强平作为"最终止损"
关注 ADL 风险指示灯:在市场剧烈波动时密切留意持仓风险等级变化
审慎选择杠杆倍数:高杠杆仓位在极端行情中被 ADL 选中的概率更高
常见问题(FAQ)
Q1:保险基金和我的合约仓位有什么关系?
当你的仓位被强平时,如果最终成交价劣于破产价(即亏损超过了你的初始保证金),超出部分由保险基金承担,避免你亏出负资产。但如果保险基金不足以覆盖这些超额损失,系统就会启动 ADL,强制平掉反方向的盈利仓位来弥补。
Q2:ADL 和普通强平有什么不同?
普通强平发生在你个人账户保证金不足时,影响的是你自己的仓位。ADL 发生在保险基金也耗尽之后的极端情况下,影响的是市场上反方向、高盈利、高杠杆的对手方仓位——即使这些交易者本身并没有违规,也会被系统强制平仓来"补血"保险基金池。
Q3:交易者如何避免被 ADL 选中的风险?
避免使用过高杠杆——高杠杆仓位在 ADL 排名中优先级更高;
避免持仓盈利过高时仍长时间维持高杠杆状态;
关注平台界面上的 ADL 风险指示灯,及时降杠杆或平仓离场。
Q4:被 ADL 强平后,利润会被全部没收吗?
不是。被 ADL 平仓的仓位,会以破产仓位的破产价格进行结算。这与普通强平的逻辑一致——亏仓方已亏至破产价,盈仓方在此价位平仓,利润被用于填补系统亏损。被 ADL 的交易者通常不会收取交易手续费。
相关教程
推荐阅读
推荐阅读
查看更多